高考-會計成本與管理會計112 年第 9 題單選題
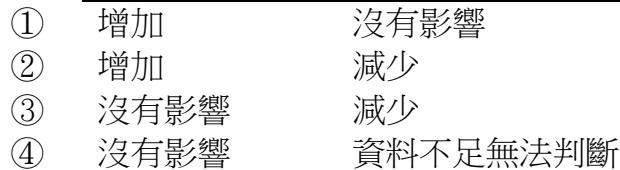
丙公司採用分批成本制,該公司於六月發生$17,000的損壞品,並由管理當局認定為非常損壞,且追蹤其發生的原因是來自批次#888的訂單,該訂單於三個月後以$459,000售出。有關該損壞對丙公司在批次#888訂單的單位生產成本和公司整體營業淨利的影響,下列敘述何者正確?
A單位生產成本增加、營業淨利沒有影響
B單位生產成本增加、營業淨利減少
C單位生產成本沒有影響、營業淨利減少正確答案
D單位生產成本沒有影響、營業淨利資料不足無法判斷
C正確答案
非常損壞成本不計入產品成本,直接認列當期損失,故不影響單位生產成本,但會減少營業淨利。
逐選項解析
A單位生產成本增加、營業淨利沒有影響✕ 易錯陷阱
此為「正常損壞」的會計處理結果。正常損壞由合格品吸收,會增加單位成本,但非常損壞不計入產品成本,且會認列損失減少淨利,故本選項完全錯誤。
B單位生產成本增加、營業淨利減少✕ 易錯陷阱
前半段錯誤。非常損壞的成本不計入批次存貨成本,因此不會增加單位生產成本。只有正常損壞才會增加單位生產成本。
D單位生產成本沒有影響、營業淨利資料不足無法判斷✕ 錯誤
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本