原住民族考試四等考試-會計類科會計學概要107 年第 17 題單選題
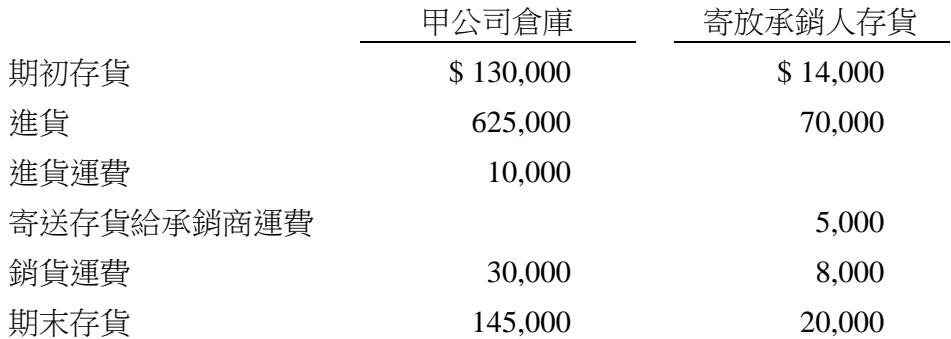
下列資料係甲公司 X1 年與公司倉庫及寄放在承銷人之存貨有關之會計紀錄:
甲公司倉庫 寄放承銷人存貨
期初存貨 $130,000 $14,000
進貨 625,000 70,000
進貨運費 10,000
寄送存貨給承銷商運費 5,000
銷貨運費 30,000 8,000
期末存貨 145,000 20,000
甲公司 X1 年之銷貨成本為:
A$620,000
B$650,000
C$684,000
D$689,000正確答案
D正確答案
銷貨成本=期初存貨+進貨+進貨運費+寄銷運費-期末存貨。一般銷貨運費屬營業費用,但寄銷運費應資本化為存貨成本。
逐選項解析
A$620,000✕ 錯誤
僅計算甲公司倉庫之銷貨成本(130,000+625,000+10,000-145,000=620,000),完全漏列寄放承銷人存貨之銷貨成本。
B$650,000✕ 錯誤
計算邏輯錯誤,可能是將銷貨運費誤加或減去錯誤項目,不符合銷貨成本之正確計算公式與項目歸類。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本
會計學概要 相關題目
甲公司於20X1年底實地盤點存貨得知,店面與倉庫之存貨共計$85,600,其中包…
會計學概要 · 106 年 · 第 9 題
甲公司採永續盤存制,年底調整前,部分會計項目的餘額如下(所有會計項目皆為正常餘額…
會計學概要 · 105 年 · 第 5 題
甲公司之存貨處理係採用定期盤存制。X4年度資料如下:期初存貨3,000單位,單位…
會計學概要 · 114 年 · 第 13 題
甲公司X1年期初存貨為$240,000,X1年之前3個月進貨$600,000,同…
會計學概要 · 105 年 · 第 3 題
甲公司20X1年銷貨收入為$840,000,支付供應商現金$640,000,期末…
會計學概要 · 106 年 · 第 8 題
某公司會計主管發現本年度發生下列錯誤:①成本$16,500之進貨漏列,但已包括在…
會計學概要 · 113 年 · 第 10 題
甲公司X2年度之銷貨收入是$1,000,000,銷貨成本是$600,000,期初…
會計學概要 · 113 年 · 第 18 題
甲公司X6年12月10日存貨遭竊,當日有關存貨資料如下:12月1日存貨為$32,…
會計學概要 · 113 年 · 第 8 題