
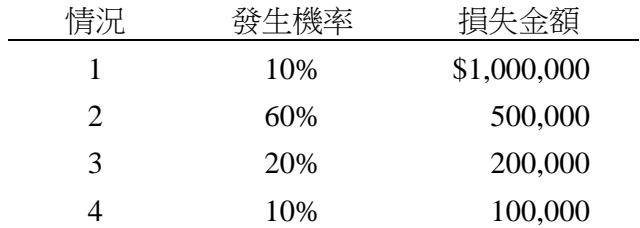
X1 年甲公司因某電影放映權與乙公司發生訴訟,甲公司專業律師團評估公司很有可能因侵權而敗訴,且估計賠償金額與機率如下:情況 1:發生機率 10%,損失金額 $1,000,000;情況 2:發生機率 60%,損失金額 $500,000;情況 3:發生機率 20%,損失金額 $200,000;情況 4:發生機率 10%,損失金額 $100,000。甲公司 X1 年應認列之訴訟損失準備金額為何?
A$100,000
B$450,000
C$500,000正確答案
D只須附註揭露
答案與詳解
$500,000 為情況2的損失金額,發生機率60%為最高。依規定,單一項目之負債準備應按「最可能結果」認列,故為正確答案。
Examly 收錄 38 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。
