
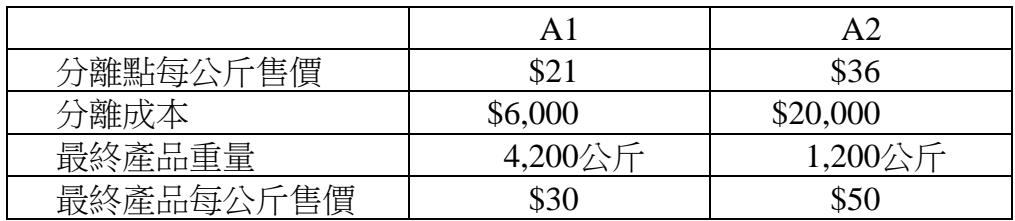
甲公司生產聯合產品A1及A2,投入聯合成本$60,000可於分離點產出4,800公斤的A1及1,200公斤的A2。二種產品均可進一步加工為最終產品再出售。資料彙整如下:A1分離點每公斤售價$21、分離成本$6,000、最終產品重量4,200公斤、最終產品每公斤售價$30;A2分離點每公斤售價$36、分離成本$20,000、最終產品重量1,200公斤、最終產品每公斤售價$50。若甲公司採淨變現價值法(Net Realizable Value Method)分攤聯合成本,分攤給A1的聯合成本為何?
A$42,000
B$45,000正確答案
C$46,667
D$48,000
答案與詳解
