專技高考-會計師審計學105 年第 12 題單選題
屬性抽樣計畫在下列何種狀況的綜合判斷下,可能考慮減少樣本量?
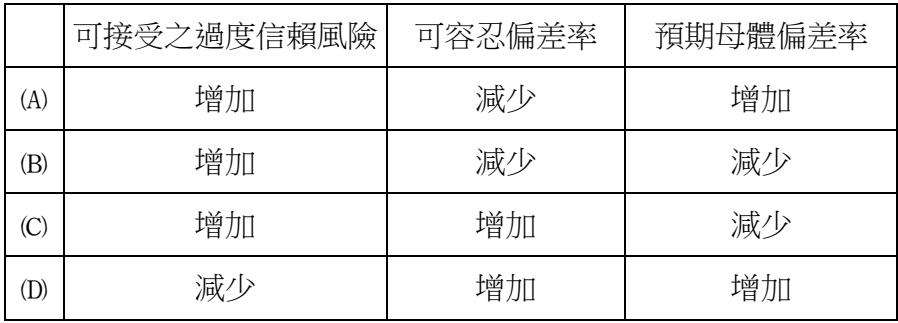
A可接受之過度信賴風險增加、可容忍偏差率減少、預期母體偏差率增加
B可接受之過度信賴風險增加、可容忍偏差率減少、預期母體偏差率減少
C可接受之過度信賴風險增加、可容忍偏差率增加、預期母體偏差率減少正確答案
D可接受之過度信賴風險減少、可容忍偏差率增加、預期母體偏差率增加
C正確答案
屬性抽樣樣本量與「可接受過度信賴風險」、「可容忍偏差率」呈反向,與「預期母體偏差率」呈同向。三者皆使樣本量減少的組合即為正解。
逐選項解析
A可接受之過度信賴風險增加、可容忍偏差率減少、預期母體偏差率增加✕ 錯誤
可容忍偏差率減少(反向→樣本增)與預期母體偏差率增加(同向→樣本增),兩者皆會導致樣本量大幅增加,不符合題意。
B可接受之過度信賴風險增加、可容忍偏差率減少、預期母體偏差率減少✕ 錯誤
可容忍偏差率減少會導致樣本量增加,抵銷了其他因素減少樣本量的效果,綜合判斷下並非最能減少樣本量的選項。
C可接受之過度信賴風險增加、可容忍偏差率增加、預期母體偏差率減少✓ 正確
D可接受之過度信賴風險減少、可容忍偏差率增加、預期母體偏差率增加✕ 錯誤
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本