
Examly題庫立即開始練習
2 類科共用卷
身心障礙人員考試身障三等-財稅行政類科身心障礙人員考試身障三等-金融保險
會計學11315單選題

甲公司X3年12月31日調整前應收帳款餘額為$480,000,備抵壞帳貸餘$24,000,應收帳款的帳齡分析如下: 帳 齡 金 額 可能收回機率 15天以內 $250,000 0.95 16~30天 80,000 0.92 31~45天 65,000 0.85 46~60天 33,000 0.78 61~90天 22,000 0.48 超過90天 ? 0.00 甲公司採用帳齡分析法提列壞帳,X3年應提列壞帳費用之金額為:
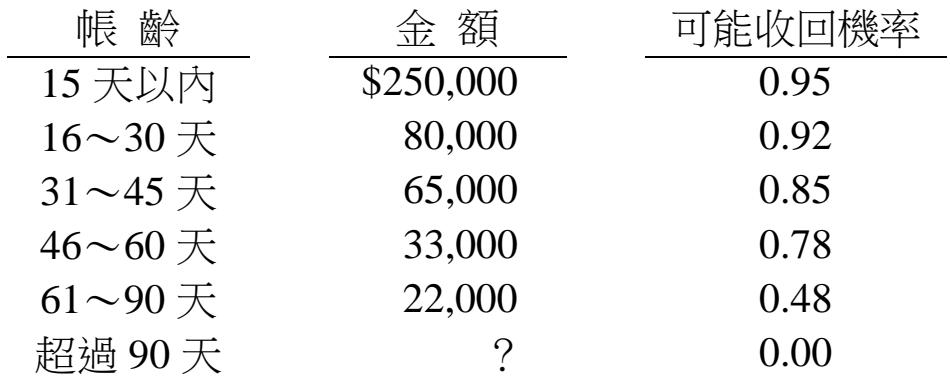
題目圖片
A$23,350
B$41,350
C$47,350
D$53,350正確答案
答案與詳解

D
正確答案
帳齡分析法求壞帳費用:先算出未知帳齡金額,再用「1-收回率」算出各區間壞帳率,加總得期末備抵壞帳餘額,最後減去調整前貸餘即為本期壞帳費用。

為什麼答案是 D

正確答案。超過90天金額為30,000。各區間壞帳加總為77,350(即期末備抵壞帳應有餘額),減去調整前貸餘24,000,得出本期壞帳費用53,350。

載入中…

會計學 相關題目

想練更多會計學考古題?

Examly 收錄 38 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

黑皮