
Examly題庫
共 2 類科共用卷
高考-財稅行政高考-金融保險
會計學107 年第 14 題單選題

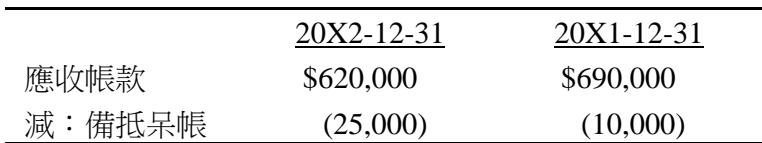
請依據下列提供之資料,計算甲公司 20X2 年營業活動現金流量中「收自客戶之現金」數?20X2-12-31 20X1-12-31 應收帳款 $620,000 $690,000 減:備抵呆帳 ($25,000) ($10,000) 甲公司 20X2 年之營業收入$8,000,000,本期提列呆帳費用$30,000,應收帳款因無法收回而轉銷$15,000,另因需營運資金 20X2 年將一筆$200,000 應收帳款,以無追索權方式出售給銀行。
題目圖片
A$8,055,000
B$7,855,000正確答案
C$7,885,000
D$8,085,000
答案與詳解

B
正確答案
收自客戶現金 = 營業收入 + 應收帳款(總額)減少 - 呆帳轉銷 - 無追索權讓售。本題為 8,000,000 + 70,000 - 15,000 - 200,000 = 7,855,000。

逐選項解析

A$8,055,000✕ 易錯陷阱
錯誤。此為營業活動收現總額(7,855,000 + 200,000)。題目明確問「收自客戶之現金」,讓售給銀行的200,000對象是銀行而非客戶,不應計入。
B$7,855,000✓ 正確
C$7,885,000✕ 易錯陷阱
錯誤。可能是漏減呆帳轉銷15,000(7,855,000 + 30,000 = 7,885,000),或是誤用備抵呆帳變動數進行加減,屬於T字帳貸方項目遺漏。
D$8,085,000✕ 易錯陷阱

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本
接著練習整份考卷查看 107 年 高考-財稅行政《會計學》完整試題與解答

會計學 相關題目

想練更多會計學考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly