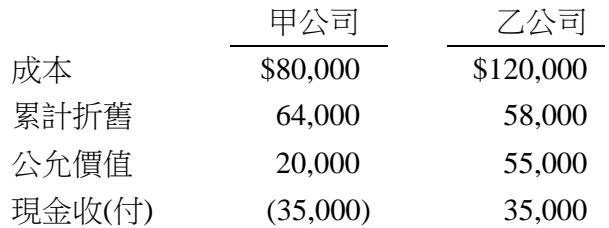
甲公司的設備與乙公司的設備進行交換,且現金流量型態有重大改變,兩公司設備資料如下: 甲公司 乙公司 成本 120,000 累計折舊 64,000 58,000 公允價值 20,000 55,000 現金收(付) (35,000) 35,000 則甲公司交換分錄內容包含:
A新設備成本$62,000
B新設備成本$55,000正確答案
C不認列交換利益
D交換損失$4,000
答案與詳解
正確。交換具商業實質,新設備成本 = 換出資產公允價值 20,000 + 支付現金 35,000 = 55,000(亦等於換入資產之公允價值)。
Examly 收錄 38 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。