
Examly題庫立即開始練習
共 2 類科共用卷
普考-財稅行政普考-金融保險
會計學概要113 年第 12 題單選題

甲公司被同業控告侵犯專利權,並要求賠償,甲公司的法律顧問評估甲公司很有可能敗訴,可能的賠償金額在$1,000,000 至$5,000,000 之間,其機率分布如下:金 額 機率 $1,500,000 10% $3,500,000 85% $5,000,000 5%。則甲公司有關該訴訟之會計處理為何?
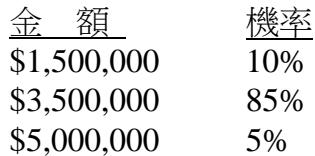
題目圖片
A應認列負債準備$3,375,000
B應認列負債準備$1,000,000 並附註揭露或有負債$3,500,000
C應認列負債準備$3,500,000正確答案
D僅附註揭露或有負債金額為$1,000,000 至$5,000,000
答案與詳解

C
正確答案
單一訴訟之負債準備衡量,應採「最可能發生金額」而非期望值,本題最可能金額為$3,500,000。

為什麼答案是 C

正確。依會計準則規定,單一訴訟案件之最佳估計數應為「最可能發生之金額」。本題中機率最高(85%)的金額為$3,500,000,故應認列此金額。

載入中…

會計學概要 相關題目

想練更多會計學概要考古題?

Examly 收錄 38 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

黑皮