
Examly題庫立即開始練習
共 2 類科共用卷
高考-財稅行政高考-金融保險
會計學114 年第 11 題單選題考點:公允價值折現遺漏考點:折現率選用錯誤

甲公司在 X1 年 1 月 1 日向乙銀行借款$800,000,借款利率 ,每年年底付息,X3 年底到期,該借款之有效利率為 。甲公司在 X2 年底勉強付清當年利息後,以財務困難為由向乙銀行申請債務協商。經雙方協商後,乙銀行同意將本金降為$700,000,借款利率調降為 ,且到期日展延至 X5 年 12 月 31 日。假設協商完成時市場利率為 ,3 年期利率為 及 的複利現值因子與年金現值因子如下表所示。甲公司應認列多少債務協商損益? 複利現值因子 年金現值因子
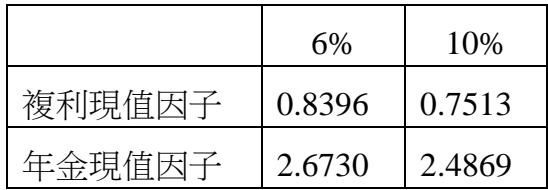
題目圖片
A利益$100,000
B利益$174,858
C利益$202,000
D利益$239,273正確答案
答案與詳解

D
正確答案
債務協商損益=舊帳面金額-新負債公允價值;新條件用市場利率10%折現,舊帳面為X2底未償本金$800,000,答案為利益$239,273。

逐選項解析

A利益$100,000公允價值折現遺漏✕ 易錯陷阱
利益$100,000僅計算本金減少部分($800,000-$700,000),忽略利率調降與期間延長對公允價值的影響,是最常見的陷阱算法。
B利益$174,858折現率選用錯誤✕ 錯誤
利益$174,858可能誤用6%折現率(舊利率)計算新負債現值:$700,000×0.8396+$14,000×2.6730≈$625,142,損益約$174,858,但應使用市場利率10%而非原始利率6%。
C利益$202,000✕ 錯誤
D利益$239,273✓ 正確

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本

會計學 相關題目

想練更多會計學考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly