
Examly題庫立即開始練習
共 2 類科共用卷
高考-財稅行政高考-金融保險
會計學114 年第 19 題單選題考點:租賃負債初始計量考點:使用權資產初始計量

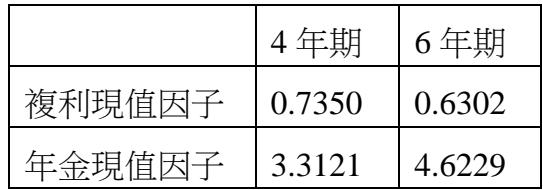
甲公司於 X1 年初向乙公司承租一輛貨車,租期 4 年,每年底支付租金$100,000,並約定甲公司可於租約期滿以$20,000 購買此貨車,甲公司可以合理確定將行使此選擇權。甲公司估計該貨車於租約期滿後可以再使用 2 年,無殘值,採直線法提列折舊。X1 年初,甲公司為安排此租賃而支付原始直接成本$30,000。甲公司無法得知該租賃之隱含利率,其增額借款利率為 8%。折現率 8%之複利現值因子與年金現值因子如下表所示。 4 年期 6 年期 複利現值因子 0.7350 0.6302 年金現值因子 3.3121 4.6229。甲公司 X1 年之會計處理,下列何者錯誤?
題目圖片
AX1 年初認列租賃負債$345,910
BX1 年初認列使用權資產$375,910
CX1 年利息費用$27,673
DX1 年折舊費用$93,978正確答案
答案與詳解

D
正確答案
含購買選擇權的融資租賃,租賃期應採4+2=6年折舊,使用權資產=租賃負債+原始直接成本,折舊費用應為$62,652而非$93,978。

逐選項解析

AX1 年初認列租賃負債$345,910租賃負債初始計量✕ 錯誤
租賃負債=每年租金$100,000×年金現值因子(4年期)3.3121 + 購買選擇權$20,000×複利現值因子(4年期)0.7350 = $331,210 + $14,700 = $345,910,計算正確。
BX1 年初認列使用權資產$375,910使用權資產初始計量✕ 錯誤
使用權資產=租賃負債$345,910 + 原始直接成本$30,000 = $375,910,計算正確。
CX1 年利息費用$27,673✕ 錯誤
DX1 年折舊費用$93,978✓ 正確

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本

會計學 相關題目

想練更多會計學考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly