
Examly題庫立即開始練習
鐵路人員高員三級-會計成本與管理會計111 年第 24 題單選題

甲公司產銷某產品,並按直接人工小時分攤製造費用。本年度10月份出售產品一批,相關資料如下:直接材料$20,000 直接人工(1,000小時)$30,000 機器開工次數3次 品質檢驗次數6次 該公司本年度預計製造費用總額為$72,000,內含機器開工及品質檢驗費用各為$42,000及$30,000。全年度預計直接人工時數為12,000小時,預期之機器開工及品質檢驗之次數分別為30次及50次。10月份出售產品之成本為何?
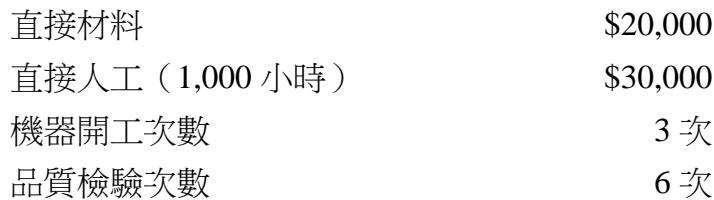
題目圖片
A$34,000
B$44,400
C$56,000正確答案
D$57,800
答案與詳解

C
正確答案
題目明訂按「直接人工小時」分攤製造費用,應採傳統成本制。總成本 = 直接材料 + 直接人工 + (預計製造費用 ÷ 預計人工時數) × 實際人工時數。

為什麼答案是 C

正確。依傳統成本制,製造費用分攤率 = $72,000 ÷ 12,000小時 = $6/小時。分攤製造費用 = 1,000小時 × 6,000。總成本 = 30,000 + 56,000。

載入中…

想練更多成本與管理會計考古題?

Examly 收錄 38 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

黑皮