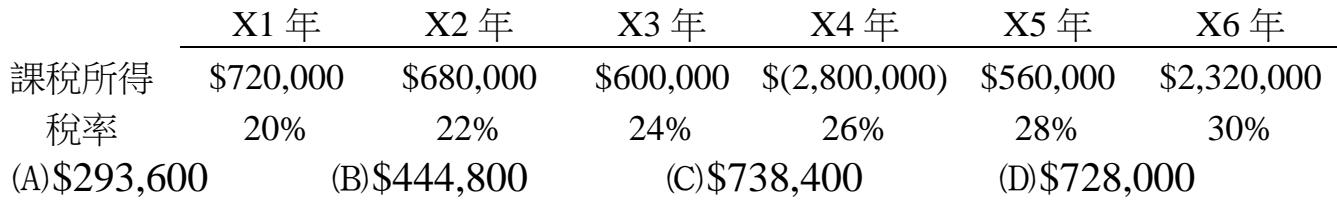
假設無任何永久性差異或暫時性差異發生,甲公司 X4 年淨損失$2,800,000,其他各年度淨利如下表,假設規定損失可先前抵 2 年,再後抵 20 年,則 X4 年底之所得稅利益為何? X1 年 X2 年 X3 年 X4 年 X5 年 X6 年 課稅所得 $720,000 $680,000 $600,000 $(2,800,000) $560,000 $2,320,000 稅率
A$293,600
B$444,800
C$738,400正確答案
D$728,000
答案與詳解
正確包含前抵利益(144,000=$293,600)與後抵利益($156,800+444,800),合計為$738,400。
Examly 收錄 38 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。