
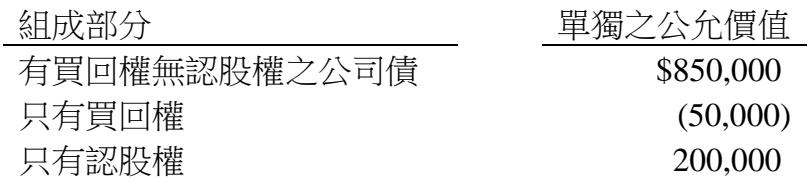
甲公司於X2年1月1日發行面額$1,000,000,票面利率3%,5年期之可買回可轉換公司債,每年12月31日付息,轉換價格為$50,該可買回可轉換公司債整體公允價值為$1,020,000,發行當日各組成部分單獨之公允價值如下: 組成部分 單獨之公允價值 有買回權無認股權之公司債 $850,000 只有買回權 (50,000) 只有認股權 200,000 則下列有關甲公司X2年1月1日發行可買回可轉換公司債之分錄何者正確?
A借記應付公司債折價$150,000
B貸記資本公積—認股權$200,000
C貸記透過損益按公允價值衡量之金融負債—買回權$50,000
D借記透過損益按公允價值衡量之金融資產—買回權$50,000正確答案
答案與詳解
