專技普考-記帳士會計學概要114 年第 1 題單選題考點:計算方向錯誤考點:淨利影響計算
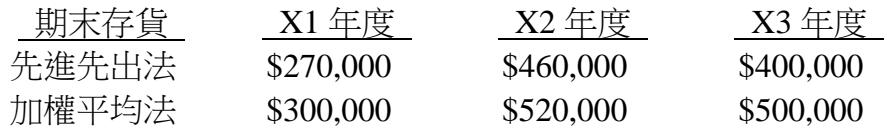
乙公司X1年度開始營業,對存貨成本計價採用先進先出法,X3年中該公司決定改採用加權平均法。各年期末存貨資料如下:
期末存貨 X1年度 X2年度 X3年度
先進先出法 270,000460,000 $400,000
加權平均法 $300,000 520,000500,000
試問該存貨之會計政策改變對X3年度淨利的影響金額為何?(不考慮所得稅)
A減少$40,000
B增加$40,000正確答案
C減少$100,000
D增加$100,000
B正確答案
會計政策變動採追溯適用,X3年淨利影響等於期末存貨差額減去期初存貨差額,計算結果為淨利增加4萬元。
逐選項解析
A減少$40,000計算方向錯誤✕ 錯誤
錯誤。此選項可能是只計算期末存貨差額(10萬)卻搞錯增減方向,或是將期初與期末差額錯誤相減。未考慮期初存貨變動對本期銷貨成本的抵銷效果。
B增加$40,000淨利影響計算✓ 正確
正確。期末存貨增加10萬使銷貨成本減少,期初存貨增加6萬使銷貨成本增加。兩者相抵後,銷貨成本淨減少4萬,故淨利增加4萬元。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本