Examly題庫立即開始練習
共 2 類科共用卷
高考-財稅行政高考-金融保險
會計學109 年第 23 題單選題考點:錯誤計算考點:累計與當期混淆

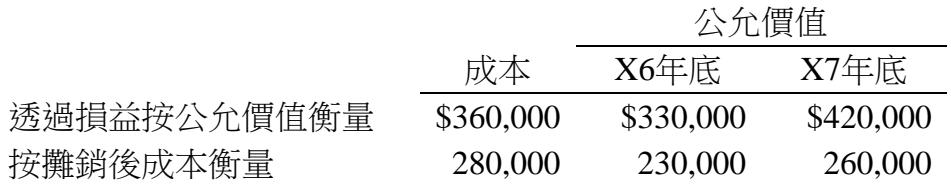
乙公司債券投資相關資料如下:公允價值,成本 X6年底 X7年底,透過損益按公允價值衡量 330,000 $420,000,按攤銷後成本衡量 280,000 230,000 260,000。乙公司X7年綜合損益表內,金融資產評價損益為何?

題目圖片
A損失$20,000
B利益$60,000
C利益$90,000正確答案
D利益$120,000
答案與詳解
C
正確答案
FVTPL金融資產公允價值變動認列於當期損益,AC則不認列。X7年評價利益為X7年底減X6年底公允價值:330,000 = $90,000。

逐選項解析

A損失$20,000錯誤計算✕ 錯誤
錯誤。計算邏輯不明,可能是誤將X6年FVTPL損失($30,000)與AC變動($30,000)相減等錯誤組合,屬於隨機干擾選項。
B利益$60,000累計與當期混淆✕ 易錯陷阱
錯誤。這是FVTPL從「成本」到X7年底的「累計」公允價值變動($420,000 - $360,000 = $60,000)。但題目問的是「X7年」當期損益,需扣除X6年已認列的損失。
C利益$90,000✓ 正確
D利益$120,000✕ 易錯陷阱

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本

會計學 相關題目

想練更多會計學考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly