
甲公司自 110 年開始營業,其存貨相關資料如下:110年 期末存貨–採先進先出法 $4,700,000 採加權平均法 $4,100,000;111年 期末存貨–採先進先出法 $5,100,000 採加權平均法 $4,300,000。若稅率為 20%,則 111 年底先進先出法之保留盈餘比加權平均法:
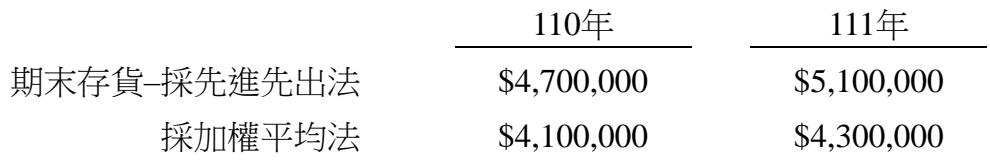
A少$150,000
B多$640,000正確答案
C多$150,000
D少$640,000
答案與詳解
正確。111年底FIFO期末存貨比加權平均法多$800,000(5,100,000-4,300,000)。存貨高則銷貨成本低,稅前淨利多$800,000,稅後淨利(保留盈餘)多$800,000×(1-20%)=$640,000。
Examly 收錄 38 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。
