
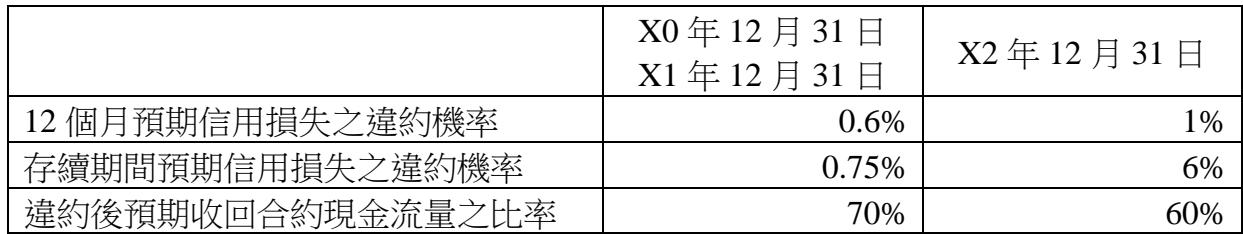
甲公司於 X1 年 1 月 1 日以平價買入乙公司發行之債券,面額為$100,000、票面利率 5%、每年年底付息的債券、債券到期日為 X4 年 12 月 31 日。甲公司將該債券投資分類為「透過其他綜合損益按公允價值衡量之債券投資」;另該債券在 X1 年與 X2 年底之公允價值分別為$99,000 與$108,000。甲公司於 X1 年 12 月 31 日判定該債券投資自原始認列後信用風險並未顯著增加;而於 X2 年 12 月 31 日判定該債券投資自原始認列後信用風險已經顯著增加。甲公司評估有關衡量預期信用損失之相關資訊:X0 年 12 月 31 日、X1 年 12 月 31 日、X2 年 12 月 31 日,12 個月預期信用損失之違約機率分別為 、,存續期間預期信用損失之違約機率分別為 、,違約後預期收回合約現金流量之比率分別為 、。下列有關該債券投資減損之敘述何者正確?
AX1 年 12 月 31 日應記錄信用減損損失為$180
BX2 年 12 月 31 日應記錄信用減損損失為$3,420
CX1 年 1 月 1 日應記錄透過其他綜合損益按公允價值衡量之債券投資未實現損失共計$180正確答案
DX2 年 12 月 31 日應記錄透過其他綜合損益按公允價值衡量之債券投資未實現利益共計$9,000
答案與詳解
