
Examly題庫立即開始練習
共 2 類科共用卷
高考-財稅行政高考-金融保險
會計學108 年第 10 題單選題考點:第三階段利息計算考點:減損損失迴轉上限
📖 閱讀測驗 · 共用前文
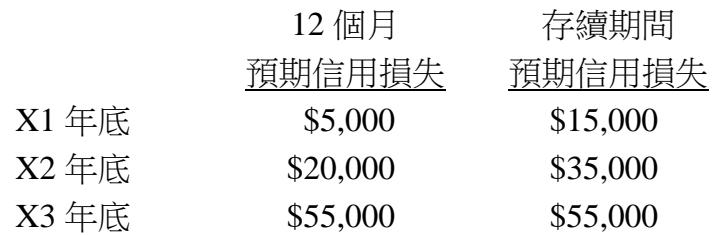
甲公司X1年底以$500,000(含交易成本)買入乙公司三年期的公司債,面額$500,000,票面利率6%,每年12月31日付息。甲公司對該債券投資按攤銷後成本衡量。有關該公司債的預期信用損失估計金額如下: 12個月預期信用損失|存續期間預期信用損失 X1年底 $5,000|$15,000 X2年底 $20,000|$35,000 X3年底 $55,000|$55,000 X2年乙公司發生財務困難,致X2年底經判斷該債券的信用風險顯著增加,X3年底該債券已自活絡市場中消失,達到減損的地步。若甲公司於X2、X3年底各收到該債券利息$30,000,試問甲公司於X2年底及X3年底應認列的減損損失金額為何?

承上題,若於X4年底只收到利息及本金共$480,000,其餘款項無法收回,則甲公司X4年應認列之利息收入及減損損失迴轉金額各為何?
題目圖片
A$0、$35,000
B$26,700、$8,300正確答案
C$30,000、$0
D$30,000、$5,000
答案與詳解

B
正確答案
IFRS 9 第三階段金融資產,利息收入按「扣除減損後淨額×有效利率」計算;減損損失迴轉不得超過未認列減損之攤銷後成本。

逐選項解析

A$0、$35,000第三階段利息計算✕ 錯誤
錯誤。進入第三階段(信用減損)仍需認列利息收入,計算基礎改為「攤銷後成本扣除減損後之淨額」乘以有效利率,並非$0。
B$26,700、$8,300減損損失迴轉上限✓ 正確
正確。根據上題條件計算,X4年利息收入為淨額乘有效利率($26,700);X4年底因可回收金額評估改變,迴轉減損損失$8,300,且未超過未認列減損之攤銷後成本上限。
C$30,000、$0✕ 易錯陷阱
D$30,000、$5,000✕ 易錯陷阱

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本

會計學 相關題目

想練更多會計學考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly