高考-會計中級會計學108 年第 7 題單選題考點:買回權會計處理考點:賣回權會計處理
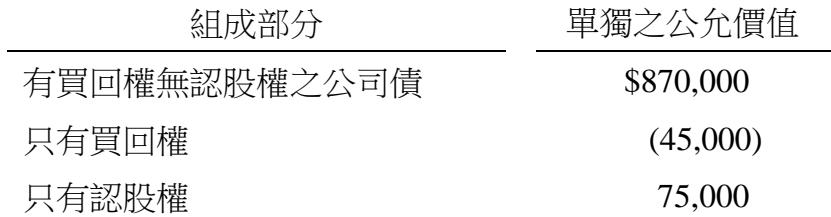
甲公司於X9年底發行5年期之可買回、可轉換公司債,該可買回、可轉換公司債整體公允價值為$927,000,公司債面額為$900,000,票面利率3%,每年年底付息,轉換價格為$50。已知發行當日各組成部分單獨之公允價值如下:有買回權無認股權之公司債$870,000、只有買回權(45,000)、只有認股權75,000。則有關甲公司X9年底發行可買回、可轉換公司債之分錄,下列敘述何者正確?
A借記透過損益按公允價值衡量之金融資產-買回權$45,000正確答案
B貸記透過損益按公允價值衡量之金融負債-買回權$45,000
C借記應付公司債折價$75,000
D貸記資本公積-認股權$75,000
A正確答案
發行人發行可買回可轉換公司債,買回權屬衍生工具資產(借記),認股權屬權益成分(貸記資本公積),負債成分為剩餘或單獨衡量。
逐選項解析
A借記透過損益按公允價值衡量之金融資產-買回權$45,000買回權會計處理✓ 正確
正確。發行人持有的買回權(Call Option)對發行人有利,屬衍生工具資產,應借記「透過損益按公允價值衡量之金融資產-買回權」。
B貸記透過損益按公允價值衡量之金融負債-買回權$45,000賣回權會計處理✕ 易錯陷阱
錯誤。買回權對發行人是資產而非負債。若是「賣回權」(Put Option,投資人持有)對發行人而言才是透過損益按公允價值衡量之金融負債。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本