Examly題庫
鐵路人員高員三級-會計成本與管理會計105 年第 17 題單選題

甲公司目前產銷某項產品 20,000 單位,尚有閒置產能 10,000 單位,相關之成本資料如下: 主要成本 $600,000 加工成本 900,000 製造費用 800,000 (其中 40%為變動) 銷售費用 300,000 (其中 50%為變動) 該公司採全部成本加成 20%為其訂價政策,請問該批產品之單位售價應為何?
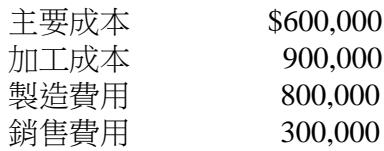
題目圖片
A$102.00正確答案
B$118.20
C$120.00
D$156.00
答案與詳解

A
正確答案
全部成本加成訂價需先拆解重疊成本,加總製造與非製造成本後除以產量,閒置產能與變動比例均為干擾資訊。

逐選項解析

A$102.00✓ 正確
B$118.20✕ 易錯陷阱
錯誤。可能誤將變動成本與固定成本分開計算,或誤用變動成本加成法,不符合本題全部成本加成的定義。
C$120.00✕ 易錯陷阱
錯誤。可能未察覺主要成本與加工成本重疊了直接人工,若直接相加會導致成本虛增,或分母誤用導致計算錯誤。
D$156.00✕ 易錯陷阱

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本
接著練習整份考卷查看 105 年 鐵路人員高員三級-會計《成本與管理會計》完整試題與解答

同科目歷年考卷

成本與管理會計 相關題目

想練更多成本與管理會計考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly