
📖 閱讀測驗 · 共用前文
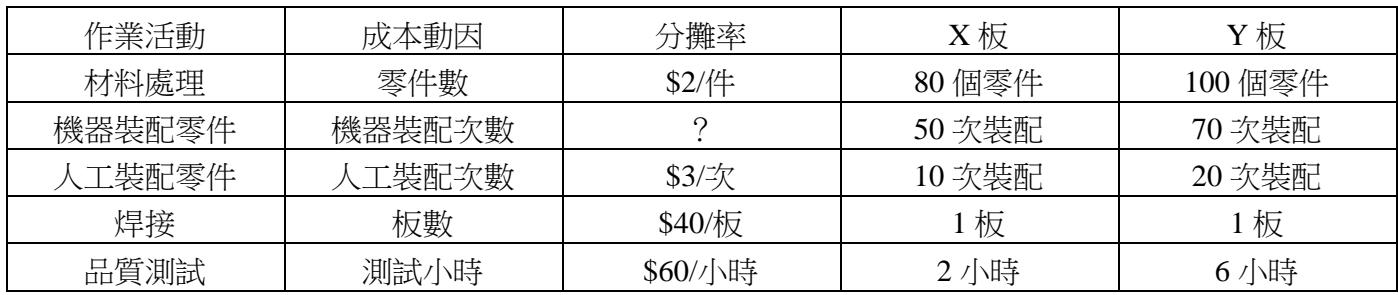
甲公司是一家組合並測試超過 200 種電子儀器(含 80 種不同之印刷電路板)之製造業,每一種電路板插入之零件並不相同。在傳統成本制度下,該公司以直接材料成本及直接人工成本為分攤基礎來分攤間接製造費用,其中 X、Y 兩種電路板之每單位製造成本各為$1,200(其中直接材料成本$500,直接人工成本$110)及$800(其中直接材料成本$350,直接人工成本$200)。甲公司於今年初開始使用作業基礎成本制度,相關作業活動與成本動因資料如下:
作業活動 成本動因 分攤率 X 板 Y 板
材料處理 零件數 $2/ 件 80 個零件 100 個零件
機器裝配零件 機器裝配次數 ? 50 次裝配 70 次裝配
人工裝配零件 人工裝配次數 $3/ 次 10 次裝配 20 次裝配
焊接 板數 $40/ 板 1 板 1 板
品質測試 測試小時 $60/ 小時 2 小時 6 小時
今年機器裝配零件之間接製造費用為$4,000,000;電路板機器裝配零件為 8,000,000 次。
請計算甲公司採用作業基礎成本制度所得出之 X、Y 兩種電路板每單位製造成本各為何?
承上題,下列敘述何者正確?
A甲公司採用傳統成本制度,會使 X 板每單位製造成本低估$215
B甲公司採用傳統成本制度,會使 X 板每單位製造成本低估$225
C甲公司採用傳統成本制度,會使 Y 板每單位製造成本低估$445正確答案
D甲公司採用傳統成本制度,會使 Y 板每單位製造成本低估$625
答案與詳解
