
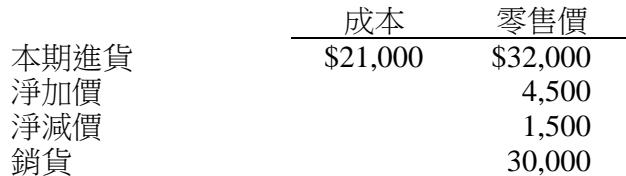
丙公司X1年度存貨之成本和零售價資料如下: 項目 成本 零售價 本期進貨 $21,000 $32,000 淨加價 $4,500 淨減價 $1,500 銷貨 $30,000 因該公司當年度期初存貨零售價之資料損毀,僅保留期初存貨之成本$11,500;但已知該公司當年度若採先進先出零售價法所計算之X1年度期末存貨為$12,000,請問有關該公司當年度存貨的敘述何者錯誤?
A當年度期初存貨零售價金額為$15,000
B採先進先出零售價法計算之本期進貨成本比率為
C採加權平均成本零售價法計算之成本比率為正確答案
D採加權平均成本零售價法計算之期末存貨估計成本為$13,000
答案與詳解
