地方政府公務人員三等-財稅行政類科會計學108 年第 15 題單選題考點:冗餘資訊干擾考點:正負號陷阱
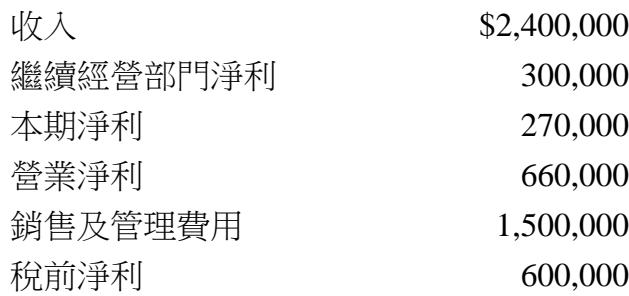
下列是甲公司的綜合損益表資訊:(不考慮所得稅效果)
收入$2,400,000
繼續經營部門淨利300,000
本期淨利270,000
營業淨利660,000
銷售及管理費用1,500,000
稅前淨利600,000
請問甲公司停業部門淨利(淨損)多少?
A($60,000)
B$30,000
C$300,000
D($30,000)正確答案
D正確答案
本期淨利等於繼續經營部門淨利加上停業部門損益。直接以本期淨利減去繼續經營部門淨利即可求得停業部門淨損,其餘皆為干擾項。
逐選項解析
A($60,000)冗餘資訊干擾✕ 易錯陷阱
錯誤。可能是考生被題目中的稅前淨利(600,000)與繼續經營部門淨利(300,000)的落差迷惑,進行錯誤的加減運算後得出的干擾答案。
B$30,000正負號陷阱✕ 易錯陷阱
錯誤。計算出絕對值 30,000 正確,但忽略了本期淨利小於繼續經營部門淨利,代表停業部門為「淨損」,正負號搞反。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本