地方政府公務人員三等-財稅行政類科會計學108 年第 20 題單選題考點:錯誤成本率考點:平均成本法陷阱
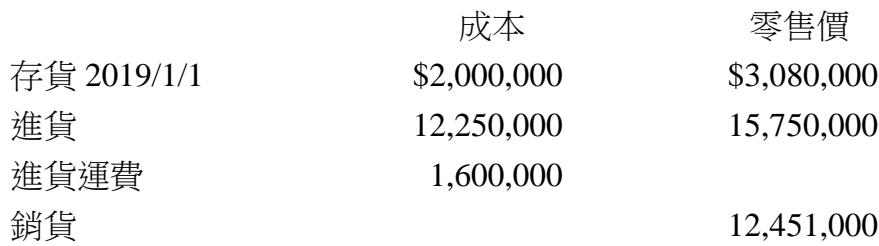
甲公司使用先進先出零售價法評估其商品庫存。下列為2019年的資訊:
成本零售價
存貨2019/1/1 $2,000,000 $3,080,000
進貨12,250,000 15,750,000
進貨運費1,600,000
銷貨12,451,000
請問甲公司估算的期末存貨成本是多少?
A$5,022,710
B$5,369,472
C$5,609,470正確答案
D$6,379,000
C正確答案
先進先出零售價法的成本率「不含期初存貨」,期末存貨零售價乘上本期成本率即為解答。
逐選項解析
A$5,022,710錯誤成本率✕ 錯誤
錯誤。此為使用錯誤成本率得出的干擾數字。先進先出法的成本率計算基礎僅限本期進貨,不可混入期初存貨,若誤用平均成本法邏輯就會算錯。
B$5,369,472平均成本法陷阱✕ 易錯陷阱
錯誤。這是「平均成本法」下的期末存貨成本。平均成本法的成本率需包含期初存貨(總成本15,850,000/總零售價18,830,000=84.17%),與本題要求的先進先出法不同。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本