
Examly題庫立即開始練習
身心障礙人員考試身障四等-財稅行政類科會計學概要110 年第 11 題單選題

乙公司存貨使用定期盤存制度,X1年6月份的期初存貨共2,100單位,單位成本$16,X1年6月份進貨與銷貨資料如下:6月07日進貨400單位,每單位成本$22.3;6月10日銷貨600單位,每單位售價$35;6月14日銷貨500單位,每單位售價$36;6月26日進貨600單位,每單位成本$18。乙公司使用成本與淨變現價值孰低法來評價存貨,每單位存貨於X1年6月底的淨變現價值為$17.4。在加權平均法下,乙公司X1年6月底之存貨金額為:
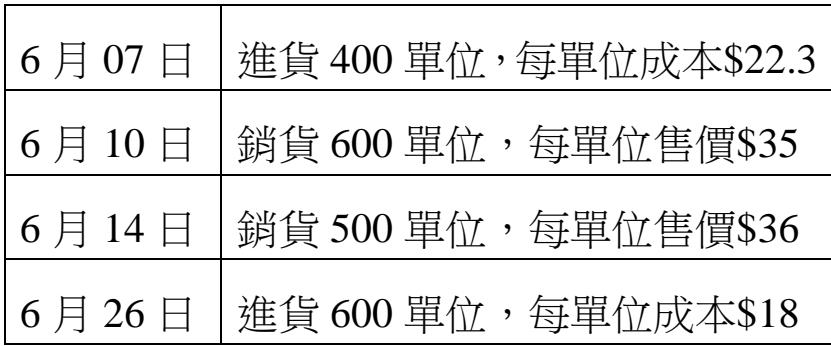
題目圖片
A$32,000
B$34,400正確答案
C$34,800
D$36,000
答案與詳解

B
正確答案
定期盤存制加權平均法算出單位成本$17.2,低於淨變現價值$17.4,故期末存貨以成本$34,400入帳。

為什麼答案是 B

正確。加權平均單位成本為$17.2,低於淨變現價值$17.4,依成本與淨變現價值孰低法,以成本$34,400(2,000×17.2)列帳。

載入中…

會計學概要 相關題目

想練更多會計學概要考古題?

Examly 收錄 38 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

黑皮