
Examly題庫
地方政府公務人員三等-會計類科中級會計學112 年第 17 題單選題考點:加總遺漏考點:負債漏列

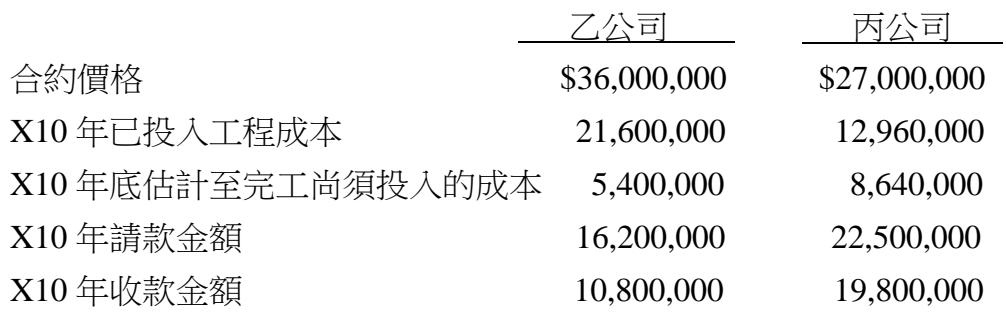
甲公司 X10 年初同時承攬乙及丙兩間公司的長期工程合約,預計 X11 年底前皆可完工,甲公司採用完工百分比法,兩項工程的相關資料如下:乙公司 丙公司 合約價格 $36,000,000 $27,000,000 X10 年已投入工程成本 21,600,000 12,960,000 X10 年底估計至完工尚須投入的成本 5,400,000 8,640,000 X10 年請款金額 16,200,000 22,500,000 X10 年收款金額 10,800,000 19,800,000 在編製甲公司 X10 年底的財務狀況表時,有關上述兩項合約,流動資產與流動負債餘額之表達,下列何者正確?
題目圖片
A流動資產$18,000,000;流動負債$3,600,000
B流動資產$14,400,000;流動負債$0
C流動資產$53,100,000;流動負債$38,700,000
D流動資產$20,700,000;流動負債$6,300,000正確答案
答案與詳解

D
正確答案
完工百分比法下,流動資產=應收帳款+合約資產,流動負債=合約負債。乙公司流動資產18M,丙公司流動資產2.7M、負債6.3M,合計資產20.7M、負債6.3M。

逐選項解析

A流動資產$18,000,000;流動負債$3,600,000加總遺漏✕ 易錯陷阱
此選項僅計算乙公司的流動資產(18M),以及丙公司流動負債(6.3M)的一半或漏算,未將兩公司資產負債正確加總,屬於計算不完整之陷阱。
B流動資產$14,400,000;流動負債$0負債漏列✕ 易錯陷阱
此選項可能漏算了應收帳款,且未正確認列丙公司的合約負債。長期工程合約若請款大於工程合約餘額,差額必須列為流動負債(合約負債)。
C流動資產$53,100,000;流動負債$38,700,000✕ 錯誤
D流動資產$20,700,000;流動負債$6,300,000✓ 正確

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本
接著練習整份考卷查看 112 年 地方政府公務人員三等-會計類科《中級會計學》完整試題與解答

中級會計學 相關題目

想練更多中級會計學考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly