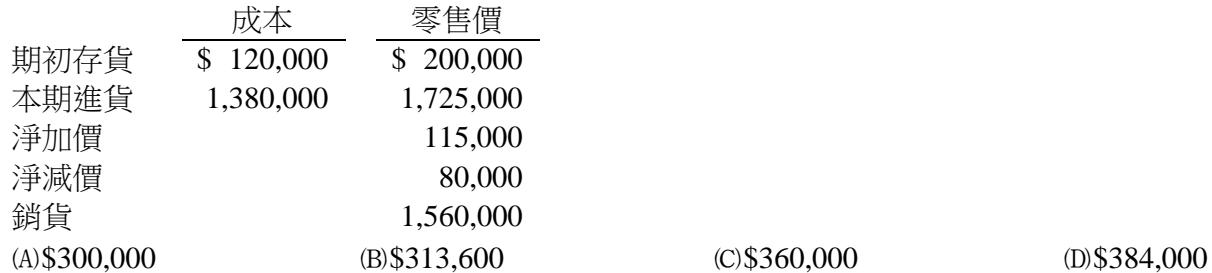
地方政府公務人員三等-財稅行政類科會計學106 年第 20 題單選題
📖 閱讀測驗 · 共用前文
雙十服裝店出售運動鞋。1月份,運動鞋的庫存情況如下:
期初存貨 100雙,單價$440
1月6日購買 40雙,單價$500
1月10日銷售 50雙
1月15日購買 70雙,單價$600
1月20日銷售 100雙
1月25日購買 40雙,單價$700
根據上述資訊,請問在永續盤存制先進先出法下,銷售商品的銷貨成本是:
承上題,請問在定期盤存制加權平均法下,銷售商品的銷貨成本是:
A$53,600
B$80,400正確答案
C$84,000
D$90,000
B正確答案
零售價法下,加權平均法(成本法)計算成本率時,分母需包含淨加價與淨減價;傳統法(LCM)分母則不含淨減價。本題考加權平均法下之銷貨成本(或相關調整項)計算。
逐選項解析
A$53,600✕ 易錯陷阱
可能誤用傳統零售價法(LCM)計算,或分母未正確扣除淨減價,導致成本率偏高/偏低,進而算出錯誤之銷貨成本或調整項。
C$84,000✕ 易錯陷阱
可能誤將淨減價加入分母(重複扣除)或計算銷貨零售價時加減錯誤,導致成本率或基礎金額錯誤。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本