專技普考-記帳士會計學概要113 年第 8 題單選題
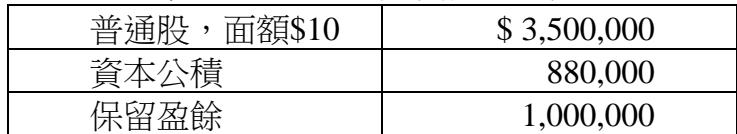
乙公司X7年6月30日的股東權益如下:普通股,面額$10,$3,500,000;資本公積$880,000;保留盈餘$1,000,000。乙公司於X7年7月1日宣告發放5%股票股利,並於7月31日發放,普通股在股利宣告日的市價為$40,在發放日的市價為$42。關於股票股利之會計處理,乙公司應借記「保留盈餘」之金額為?
A$175,000正確答案
B$210,000
C$700,000正確答案
D$735,000
A、C正確答案
台灣股票股利(盈餘轉增資)一律按「面額」自保留盈餘轉出,宣告日與發放日市價均為干擾項。
本題為單選題,題庫採認 A、C 皆給分;下方逐選項解析保留原解析對各選項的分析。
逐選項解析
B$210,000✕ 錯誤
錯誤。此數字無明確對應之錯誤計算邏輯,可能為隨機干擾選項或計算過程完全錯誤所致。
D$735,000✕ 易錯陷阱
錯誤。誤按發放日市價計算 (17,500 × 42 = 735,000)。無論台灣或美國 GAAP,股票股利評價基準日均為宣告日而非發放日。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本