專技普考-記帳士會計學概要113 年第 18 題單選題考點:應收淨額計算考點:干擾項排除
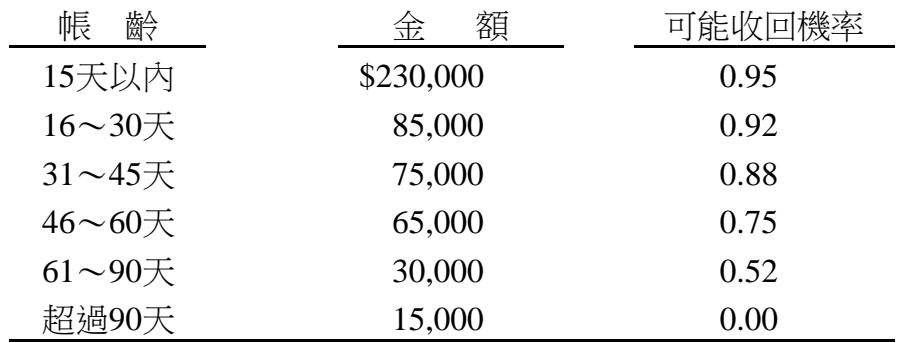
乙公司X4年度銷貨總額為$2,000,000。乙公司X4年12月31日調整前應收帳款餘額為$500,000,備抵呆帳貸餘$28,000。X4年12月31日應收帳款的帳齡分析如下:帳齡15天以內金額$230,000可能收回機率0.95;帳齡16~30天金額$85,000可能收回機率0.92;帳齡31~45天金額$75,000可能收回機率0.88;帳齡46~60天金額$65,000可能收回機率0.75;帳齡61~90天金額$30,000可能收回機率0.52;帳齡超過90天金額$15,000可能收回機率0.00。乙公司若使用帳齡分析法提列呆帳,X4年12月31日,應收帳款淨額為何?
A$427,050正確答案
B$442,050
C$470,050
D$500,000
A正確答案
帳齡分析法求「應收帳款淨額」,直接用應收總額減去「期末應有備抵呆帳餘額」,勿被調整前餘額與銷貨總額干擾。
逐選項解析
A$427,050應收淨額計算✓ 正確
正確。期末應有備抵呆帳餘額為72,950,應收帳款淨額 = 應收總額500,000 - 期末備抵呆帳72,950 = 427,050。
B$442,050干擾項排除✕ 易錯陷阱
錯誤。可能是誤將調整前備抵呆帳28,000從應收總額中扣除,或計算呆帳費用時發生減法錯誤,導致淨額偏高。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本