
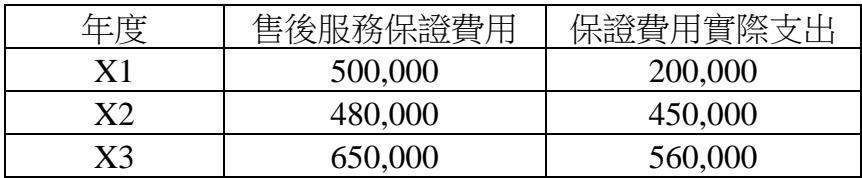
甲公司自X1年初開始營業,會計上按應計基礎認列售後服務保證成本,報稅時改採現金基礎。最近三年該公司會計上認列之售後服務保證費用與實際支出資料如下:年度X1售後服務保證費用500,000保證費用實際支出200,000;年度X2售後服務保證費用480,000保證費用實際支出450,000;年度X3售後服務保證費用650,000保證費用實際支出560,000。各年度稅率均為,無其他暫時性差異。請問甲公司X3年12月31日資產負債表上應有之遞延所得稅資產(負債)為何?
A遞延所得稅資產$126,000正確答案
B遞延所得稅負債$126,000
C遞延所得稅資產$27,000
D遞延所得稅負債$27,000
答案與詳解
