
Examly題庫立即開始練習
共 2 類科共用卷
退除役轉任公務人員三等考試-會計類科鐵路人員高員三級-會計
成本與管理會計108 年第 8 題單選題考點:標準用量計算考點:差異借貸方向

甲公司9月份實際購入直接原料1,000磅,有關記錄直接原料差異之分錄如下:Dr.直接原料50,000 Cr.應付帳款46,000 購料價格差異4,000;Dr.在製品45,000 直接原料數量差異3,000 Cr.直接原料48,000。對於上述分錄,下列敘述何者正確?
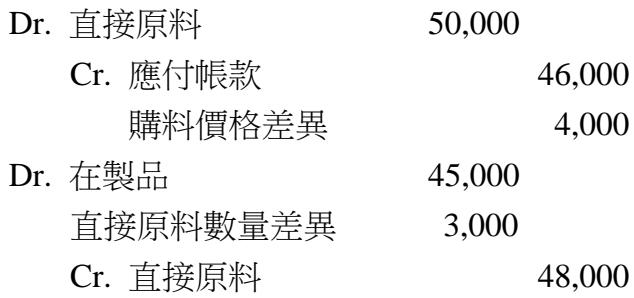
題目圖片
A標準用量為900磅正確答案
B直接原料數量差異為有利差異
C每磅原料的實際購買價格為$50
D每磅原料的標準購買價格為$45
答案與詳解
A
正確答案
購料分錄借方直接原料=實際數量×標準價格,推得標準價格$50;領料分錄借方在製品=標準數量×標準價格,推得標準用量900磅。

逐選項解析

A標準用量為900磅標準用量計算✓ 正確
正確。領料分錄中,借方在製品45,000代表標準成本(SQ×SP)。由購料分錄知SP=50,000/1,000=$50,故標準用量SQ=45,000/50=900磅。
B直接原料數量差異為有利差異差異借貸方向✕ 易錯陷阱
錯誤。直接原料數量差異記錄在「借方」,代表實際用量大於標準用量,導致成本增加,屬於「不利差異」而非有利差異。
C每磅原料的實際購買價格為$50✕ 錯誤
D每磅原料的標準購買價格為$45✕ 錯誤

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本

成本與管理會計 相關題目

想練更多成本與管理會計考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly