退除役轉任公務人員四等考試-會計類科會計學概要106 年第 16 題單選題考點:帳面價值計算考點:公允價值陷阱
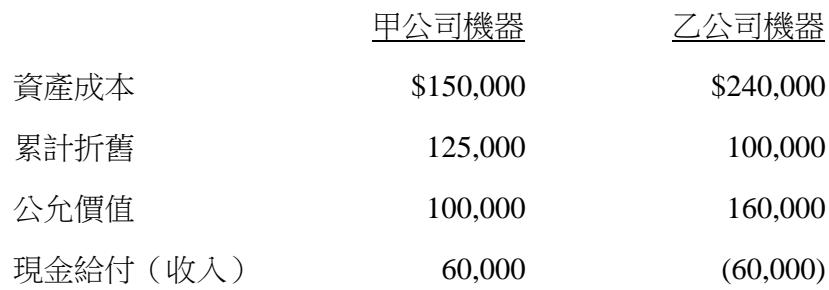
甲公司於X7年初與乙公司交換一台機器設備,交換前的相關資料如下:甲公司機器資產成本$150,000累計折舊125,000公允價值100,000現金給付60,000;乙公司機器資產成本$240,000累計折舊100,000公允價值160,000現金收入(60,000)。若此交換為未具商業實質之資產交換,請問甲公司換入機器之成本應為若干?
A$140,000
B$100,000
C$85,000正確答案
D$25,000
C正確答案
未具商業實質交換不認列損益,換入成本=換出帳面價值+支付現金。甲換入成本=(150,000-125,000)+60,000=85,000。
逐選項解析
A$140,000帳面價值計算✕ 易錯陷阱
錯誤。$140,000 是乙公司換出資產的帳面價值 (240,000 - 100,000),並非甲公司的換入成本,屬於張冠李戴的干擾選項。
B$100,000公允價值陷阱✕ 易錯陷阱
錯誤。$100,000 是甲公司換出資產的公允價值。若為具商業實質交換,才會用到公允價值,本題為未具商業實質,應無視此數字。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本