
📖 閱讀測驗 · 共用前文
甲公司於 X3 年 1 月 1 日以$986,384 之價格(含交易成本)購入乙公司所發行 X5 年 12 月 31 日到期、票面利率 4.5%(每年底付息一次)、面額$1,000,000 之公司債,原始有效利率為 5%。甲公司將該債券投資分類為透過其他綜合損益按公允價值衡量之金融資產。X3 年 12 月 31 日,乙公司如期支付票面利息,惟甲公司判斷該債券之信用風險已經顯著增加,並估計存續期間之預期信用損失金額為$25,000。該債券投資於 X3 年 12 月 31 日之公允價值為$965,000。關於前項債券投資之會計處理,下列敘述何者正確?(不考慮所得稅,金額四捨五入取至整數)
承上題,假設乙公司於 X4 年 12 月初與公司債受託人丙銀行進行債務協商,並於 X4 年 12 月 31 日達成協議:「乙公司須於 X5 年 1 月 1 日前付清 X4 年積欠利息$45,000 並支付債務協商費用$15,000;本金由$1,000,000減免為$850,000,到期日延長至 X6 年 12 月 31 日;X5 年與 X6 年之適用利率由 4.5%降至 3%,於每年年底支付。」於 X4 年 12 月 30 日(債務協商前刻),乙公司帳上該應付公司債之攤銷後成本為$1,000,000(不包括應付利息),相同借款條件下乙公司之增額借款利率為 8%。乙公司對於前項債務協商之會計處理,下列敘述何者正確? 利率 2 期複利現值 2 期普通年金現值
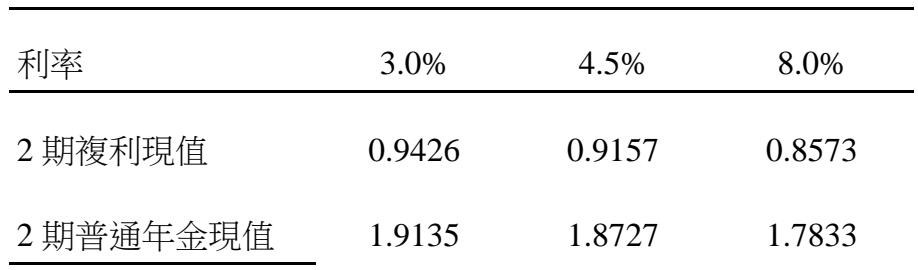
AX4 年應認列債務協商利益$173,901
BX4 年 12 月 31 日債務協商後,該應付公司債之帳面金額為$811,123
CX4 年應認列手續費$15,000
DX5 年應認列利息費用$61,934正確答案
答案與詳解
