身心障礙人員考試身障四等-財稅行政類科會計學概要111 年第 17 題單選題
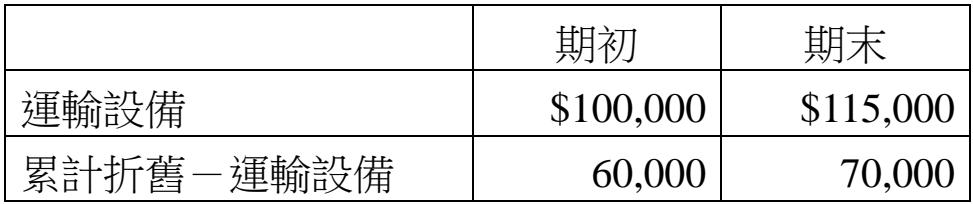
甲公司X1年運輸設備之資料如下:期初期末運輸設備100,000115,000累計折舊-運輸設備60,00070,000甲公司X1年與運輸設備相關的交易包括:⑴以$30,000購買一項運輸設備,其中90%以現金支付,其餘以三年後到期之附息票據支付;⑵出售一項運輸設備獲利$2,000;⑶X1年運輸設備之折舊費用為$18,000。假設運輸設備無其他相關交易,則甲公司X1年因運輸設備所造成的投資活動現金流量影響數為多少?
A現金流出$13,000
B現金流出$18,000正確答案
C現金流出$20,000
D現金流出$21,000
B正確答案
投資活動現金流只算「現金」收支。買設備付現27k,賣設備收現9k,淨流出18k。
逐選項解析
A現金流出$13,000現金流誤算✕ 易錯陷阱
誤將折舊費用或處分利益直接代入現金流計算,未正確透過T型賬還原出售設備的實際收現金額,導致最終淨流出金額錯誤。
B現金流出$18,000正確計算✓ 正確
購買付現27,000(30k×90%),出售收現9,000(成本15k-累折8k+獲利2k)。投資活動現金流= -27,000 + 9,000 = -18,000,即流出18,000。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本