專技普考-記帳士會計學概要106 年第 21 題單選題考點:調整項目遺漏考點:應付帳款方向錯
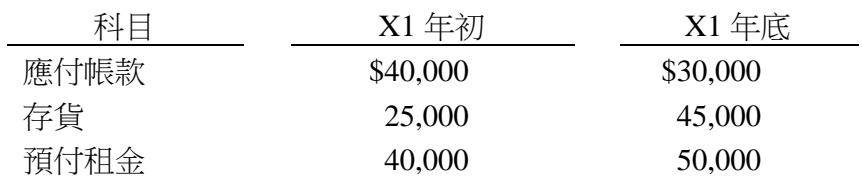
甲公司X1年部分會計科目如下:應付帳款X1年初$40,000、X1年底$30,000;存貨X1年初$25,000、X1年底$45,000;預付租金X1年初$40,000、X1年底$50,000。甲公司X1年度損益表上銷貨成本$500,000,租金費用$100,000。試依上述資料,計算甲公司X1年度直接法下進貨及租金之現金流量為何?
A減少$610,000
B減少$620,000
C減少$630,000
D減少$640,000正確答案
D正確答案
直接法現金流量:將損益表金額調整流動資產/負債變動,進貨現金=銷貨成本+存貨增加+應付帳款減少;租金現金=租金費用+預付租金增加,合計減少$640,000
逐選項解析
A減少$610,000調整項目遺漏✕ 錯誤
610,000=漏算部分調整項目,如未加應付帳款減少10,000或存貨增加,計算不完整
B減少$620,000應付帳款方向錯✕ 易錯陷阱
620,000=可能只加了存貨增加20,000,但漏加應付帳款減少10,000,或租金只加了部分預付,常見粗心錯誤
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本