
Examly題庫立即開始練習
原住民族考試三等考試-財稅行政類科會計學1059單選題

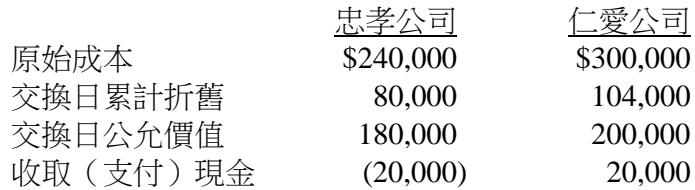
忠孝公司與仁愛公司交換資產,其資料如下:忠孝公司原始成本$240,000、交換日累計折舊$80,000、交換日公允價值$180,000、支付現金$20,000;仁愛公司原始成本$300,000、交換日累計折舊$104,000、交換日公允價值$200,000、收取現金$20,000。假設忠孝公司與仁愛公司的資產交換為不具商業實質,則兩家公司換入資產之入帳金額應分別為何?
題目圖片 1/21 / 2
A忠孝公司$200,000、仁愛公司$176,000
B忠孝公司$180,000、仁愛公司$180,000
C忠孝公司$200,000、仁愛公司$180,000
D忠孝公司$180,000、仁愛公司$176,000正確答案
答案與詳解

D
正確答案
不具商業實質的交換以換出資產帳面金額為基礎,加上支付現金、減去收取現金。忠孝公司為 180,000 元,仁愛公司為 176,000 元,選 D。

為什麼答案是 D

忠孝:240,000 − 80,000 + 20,000 = 180,000 元;仁愛:300,000 − 104,000 − 20,000 = 176,000 元。兩者皆正確。

載入中…

會計學 相關題目

想練更多會計學考古題?

Examly 收錄 38 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

黑皮