
Examly題庫立即開始練習
高考-會計成本與管理會計10414單選題

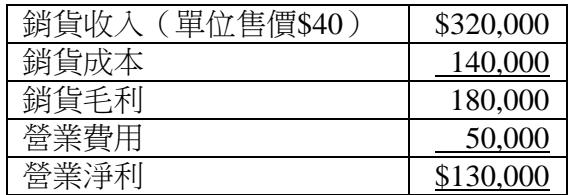
甲公司目前使用產能為可用產能之80%,其損益如下:銷貨收入(單位售價$40)$320,000;銷貨成本$140,000;銷貨毛利$180,000;營業費用$50,000;營業淨利$130,000。其中銷貨成本之固定部分占60%,營業費用之固定部分則占20%。甲公司收到某公司特殊訂單,欲以單位價格$36購買2,000單位。甲公司判斷該訂單的變動營業費用較一般訂單減少10%,但需額外支付每單位$1的運費。請問若甲公司接受此一訂單,淨利將有何變化?
題目圖片
A增加$23,500
B增加$42,000
C增加$45,000
D增加$47,000正確答案
答案與詳解

D
正確答案
特殊訂單決策應採用邊際貢獻法。在有閒置產能下,固定成本為沉沒成本不納入考量。淨利增加額 = 訂單量 × (特殊單價 - 單位變動成本)。本題算出單位邊際貢獻為 $23.5,乘 2,000 單位得 $47,000。

為什麼答案是 D

正確。原銷量 8,000 單位,單位變動銷貨成本 $7,單位變動營業費用 $5。特殊訂單單位邊際貢獻 = 36 - 7 - (5×90%) - 1 = 23.5。淨利增加 = 23.5 × 2,000 = 47,000。

載入中…

想練更多成本與管理會計考古題?

Examly 收錄 38 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

黑皮