高考-會計中級會計學113 年第 10 題單選題考點:淨利增減方向考點:存貨計價改變影響
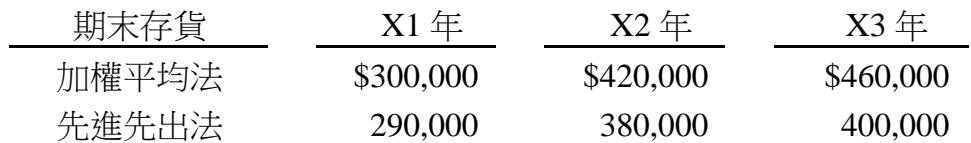
甲公司 X3 年初將存貨計價方法由先進先出法改為加權平均法,各年度期末存貨資料如下:期末存貨 X1 年 X2 年 X3 年
加權平均法 300,000420,000 $460,000
先進先出法 290,000 380,000 400,000
該項會計政策改變對 X3 年本期淨利影響為何?
A減少$20,000
B增加$20,000正確答案
C減少$60,000
D增加$60,000
B正確答案
存貨計價方法改變時,X3年淨利影響取決於X3年期初與期末存貨差額之變動。加權平均法下銷貨成本較低,淨利增加$20,000。
逐選項解析
A減少$20,000淨利增減方向✕ 錯誤
錯誤。計算出成本差異$20,000正確,但方向搞反。加權平均法下銷貨成本較低,淨利應為增加而非減少。
B增加$20,000存貨計價改變影響✓ 正確
正確。X3期初存貨差額$40,000,期末差額$60,000,導致加權平均法下銷貨成本減少$20,000,進而使淨利增加$20,000。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本