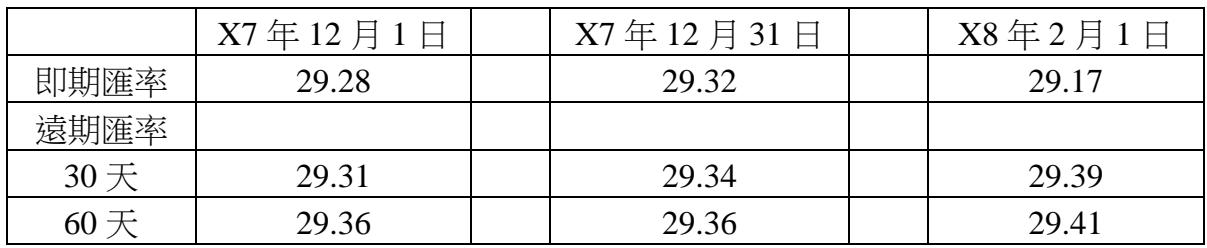
專技高考-會計師高等會計學112 年第 24 題單選題考點:時間錯置考點:OCI認列
乙公司於 X7 年 12 月 1 日與美國公司簽訂進貨合約,金額為美元$50,000,雙方訂 X8 年 2 月 1 日交貨並於當日付款。為規避上述交易之匯率風險,乙公司於當日簽訂美元$50,000、60 天期之遠期外匯購入合約,乙公司針對遠期外匯合約整體公允價值變動指定作為避險工具。乙公司之功能性貨幣為新臺幣,月利率為 1%,相關匯率資料如下:X7 年 12 月 1 日即期匯率 29.28、遠期匯率 60 天 29.36;X7 年 12 月 31 日即期匯率 29.32、遠期匯率 60 天 29.36;X8 年 2 月 1 日即期匯率 29.17、遠期匯率 60 天 29.41。乙公司將前述避險視為現金流量避險,且符合所有避險會計之條件。乙公司對於上述交易之會計處理,下列何者正確?
AX7 年 12 月 1 日應認列之進貨成本為$1,468,000
BX7 年綜合損益表上應認列「其他綜合損益—現金流量避險」$990正確答案
CX7 年 12 月 31 日資產負債表應認列「其他流動負債—確定承諾」$990
DX8 年 2 月 1 日應認列之進貨成本為$1,464,000
B正確答案
現金流量避險中,避險工具公允價值變動認列OCI,進貨成本鎖定於期初遠期匯率,且簽約日不認列進貨。
逐選項解析
AX7 年 12 月 1 日應認列之進貨成本為$1,468,000時間錯置✕ 易錯陷阱
X7/12/1僅為簽約日,尚未交貨,依會計準則不應認列進貨成本,此為時間錯置之陷阱,考選部最愛用日期混淆。
BX7 年綜合損益表上應認列「其他綜合損益—現金流量避險」$990OCI認列✓ 正確
現金流量避險下,遠期外匯合約整體公允價值變動之有效部分應認列於「其他綜合損益—現金流量避險」,依題意計算為$990。
CX7 年 12 月 31 日資產負債表應認列「其他流動負債—確定承諾」$990✕ 易錯陷阱
DX8 年 2 月 1 日應認列之進貨成本為$1,464,000✕ 錯誤
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本