
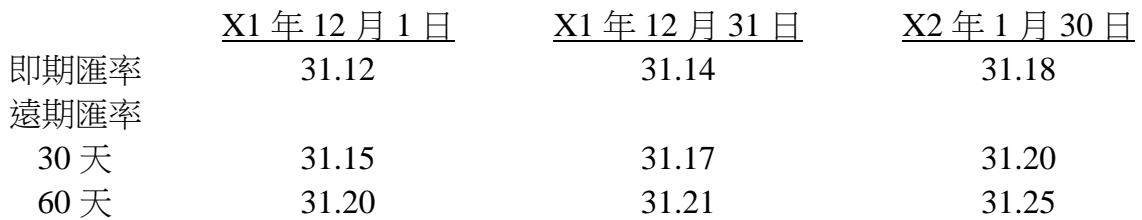
甲公司於 X1 年 12 月 1 日與美國 A 公司訂定美元$200,000 之進貨合約,約定於 X2 年 1 月 30 日交貨並於該日付款。甲公司為規避該段期間匯率波動風險,於 X1 年 12 月 1 日簽訂 60天期、美元$200,000 之遠期外匯購入合約。相關日期美元對新臺幣之直接匯率如下:X1 年 12 月 1 日即期匯率31.12、30天遠期匯率31.15、60天遠期匯率31.20;X1 年 12 月 31 日即期匯率31.14、30天遠期匯率31.17、60天遠期匯率31.21;X2 年 1 月 30 日即期匯率31.18、遠期匯率31.25。甲公司以新臺幣為功能性貨幣,並將前述避險視為公允價值避險,且符合避險會計之所有要件,年利率為 ,X1 年及 X2 年就被避險項目應分別認列多少(損)益?
AX1 年認列利益$6,000,X2 年認列損失$2,000
BX1 年認列利益$5,357,X2 年認列損失$1,357
CX1 年認列利益$5,941,X2 年認列損失$1,941正確答案
DX1 年認列損失$5,941,X2 年認列利益$1,941
答案與詳解
