
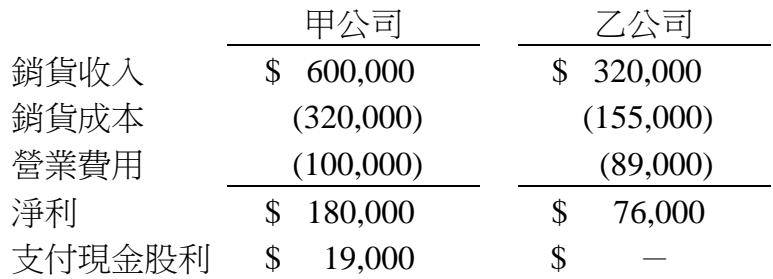
甲公司持有乙公司 80%股權並具有控制 。 收購日乙公司可辨認資產與負債之帳面金額皆等於公允價值,且無合併商譽。X1 年度甲公司與乙公司之損益資料如下:甲公司銷貨收入$600,000、銷貨成本(320,000)、營業費用(100,000)、淨利$180,000、支付現金股利$19,000;乙公司銷貨收入$320,000、銷貨成本(155,000)、營業費用(89,000)、淨利$76,000。X1年間甲公司以$50,000將成本$40,000商品售予乙公司 , 其中30%的商品至 X2年底才出售予集團外的第三方。X1年度合併淨利應為多少?
A$180,000
B$253,000正確答案
C$256,000
D$259,000
答案與詳解
