
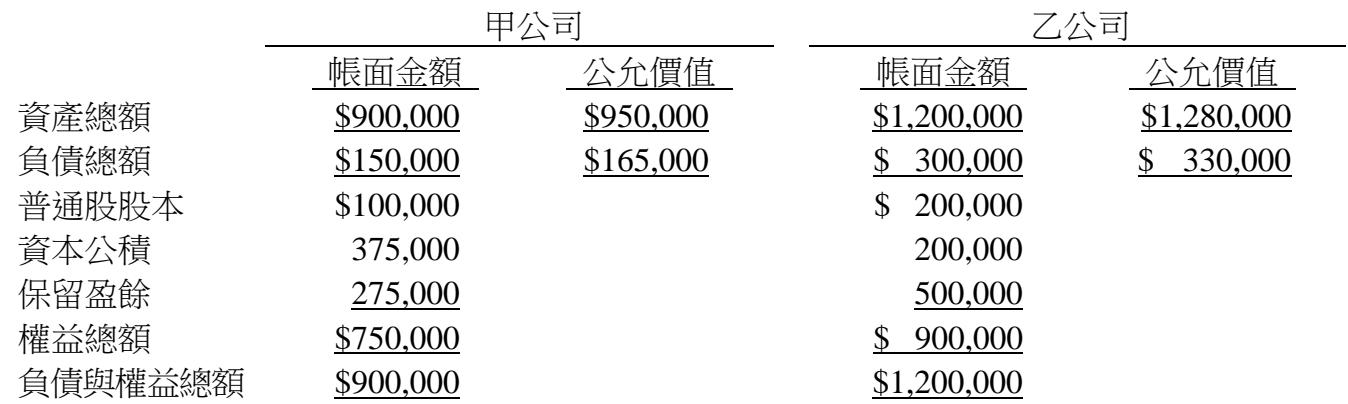
X2 年 1 月 1 日甲公司以發行新股方式交換乙公司全部發行流通在外股份 20,000 股,雙方協議之換股比例為每 0.5 股乙公司股票交換甲公司 1 股股票。甲公司股票並未於股票市場交易,但估計 X2 年 1 月 1 日之公允價值每股$92;乙公司股票於活絡股票市場交易,X2 年 1 月 1 日之市價每股$182;甲公司與乙公司之普通股每股面額皆為$10。X2 年 1 月 1 日合併前,甲公司與乙公司之資產負債表與資產負債之公允價值如下:甲公司帳面金額$900,000、公允價值$950,000、負債總額$150,000、公允價值$165,000、普通股股本$100,000、資本公積$375,000、保留盈餘$275,000、權益總額$750,000;乙公司帳面金額$1,200,000、公允價值$1,280,000、負債總額$300,000、公允價值$330,000、普通股股本$200,000、資本公積$200,000、保留盈餘$500,000、權益總額$900,000。有關 X2 年 1 月 1 日甲公司與乙公司之合併資產負債表,下列敘述何者正確?
A資產總額為$2,180,000
B權益總額為$1,685,000
C資本公積為$810,000正確答案
D商譽金額為$135,000
答案與詳解
