專技高考-會計師高等會計學104 年第 14 題單選題
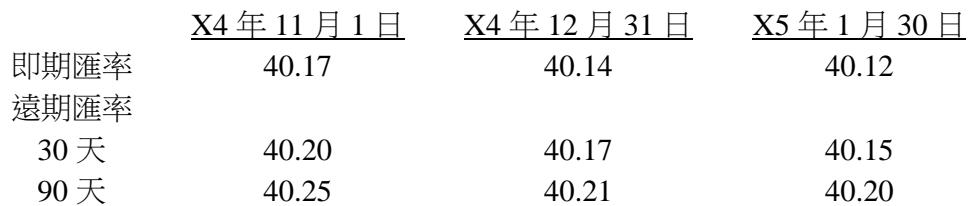
甲公司於X4年11月1日出口一批商品至德國公司計20,000歐元,並約定於X5年1月30日收款。甲公司為規避外幣匯率變動風險,於X4年11月1日另與銀行簽訂90天期、20,000歐元之遠期外匯出售合約。相關之匯率資料如下:(無需考慮折現因素)
X4年11月1日 X4年12月31日 X5年1月30日
即期匯率 40.17 40.14 40.12
遠期匯率
30天 40.20 40.17 40.15
90天 40.25 40.21 40.20
試問甲公司於X4及X5兩年度所認列之兌換(損)益金額分別為何?
A$0及$0
B$1,000及$600正確答案
C$(1,600)及$(1,000)
D$(1,000)及$(600)
B正確答案
外幣應收帳款與遠期出售合約避險,需分別計算兩者的兌換損益後加總。X4年遠期利益1,600抵銷應收損失600得利益1,000;X5年遠期利益1,000抵銷應收損失400得利益600。
逐選項解析
A$0及$0✕ 錯誤
錯誤。外幣貨幣性項目(應收帳款)與衍生性金融商品(遠期合約)於資產負債表日皆需按公允價值或即期匯率評價,匯率變動必產生損益,不可能為0。
C$(1,600)及$(1,000)✕ 易錯陷阱
錯誤。數值與符號皆錯。可能是誤用遠期匯率評價應收帳款,或將遠期合約的買賣方向搞反,導致計算出完全錯誤的損益金額。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本