專技高考-會計師高等會計學109 年第 10 題單選題考點:貨幣性項目評價考點:平均匯率陷阱
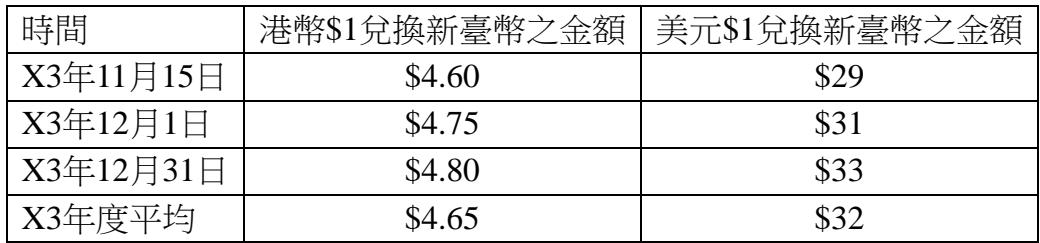
X3年11月15日甲公司銷售商品產生外幣應收帳款港幣$60,000,X3年12月1日自供應商進貨產生外幣應付帳款美元$12,000,該等外幣應收帳款與外幣應付帳款截至X3年12月31日尚未收付。甲公司之功能性貨幣與記帳貨幣皆為新臺幣,有關新臺幣對港幣與美元的兌換匯率如下:時間港幣$1兌換新臺幣之金額美元$1兌換新臺幣之金額、X3年11月15日$4.60$29、X3年12月1日$4.75$31、X3年12月31日$4.80$33、X3年度平均$4.65$32。甲公司X3年度綜合損益表因前述外幣應收帳款與外幣應付帳款二者合計應認列之兌換損益淨額為何?
A兌換損益$0
B兌換損失$9,000
C兌換損失$12,000正確答案
D兌換利益$21,000
C正確答案
外幣貨幣性項目於資產負債表日應按期末即期匯率重新衡量。應收帳款(港幣)產生兌換利益$12,000,應付帳款(美元)產生兌換損失$24,000,二者合計認列兌換損失$12,000。
逐選項解析
A兌換損益$0貨幣性項目評價✕ 錯誤
錯誤。外幣貨幣性項目(如應收/應付帳款)於資產負債表日必須按期末即期匯率重新衡量,匯率變動必然產生兌換損益,不可能為$0。
B兌換損失$9,000平均匯率陷阱✕ 易錯陷阱
錯誤。若誤用「年度平均匯率」作為交易日匯率計算應收帳款(60,000×(4.80-4.65)=9,000利益),會得出錯誤結果。正確應使用「交易日即期匯率」計算。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本