專技高考-會計師高等會計學109 年第 19 題單選題考點:公允價值調整誤用考點:現金流量概念混淆
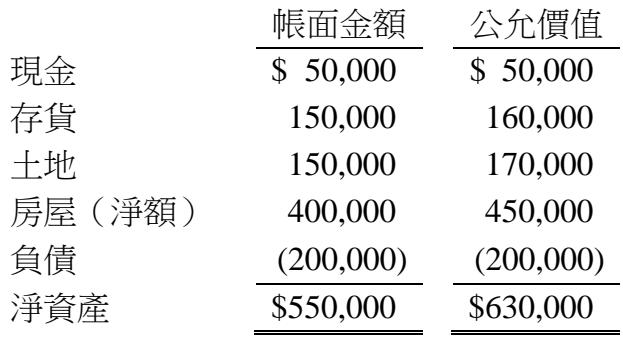
甲公司X8年初以現金$800,000購買乙公司100%股權而對乙公司取得控制。當日乙公司之權益包括股本$400,000及保留盈餘$150,000,各項可辨認資產及負債資料如下:現金帳面金額$50,000公允價值$50,000;存貨帳面金額$150,000公允價值$160,000;土地帳面金額$150,000公允價值$170,000;房屋(淨額)帳面金額$400,000公允價值$450,000;負債帳面金額$(200,000)公允價值$(200,000);淨資產帳面金額$550,000公允價值$630,000。此交易對X8年合併現金流量表中投資活動淨現金流量之影響金額若干?
A$670,000
B$720,000
C$750,000正確答案
D$800,000
C正確答案
合併現金流量表中,取得子公司之投資活動淨現金流出 = 支付現金對價 - 取得子公司帳上現金。本題為 800,000−50,000 = $750,000。
逐選項解析
A$670,000公允價值調整誤用✕ 易錯陷阱
錯誤。此選項誤將公允價值調整數($80,000)也從現金對價中扣除。公允價值調整屬於評價性質,不產生實際現金進出,不應影響現金流量表。
B$720,000現金流量概念混淆✕ 易錯陷阱
錯誤。此選項僅扣除公允價值調整數($80,000),未扣除子公司帳上現金,且公允價值調整本就不應扣除。完全混淆了評價調整與現金流量的區別。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本