
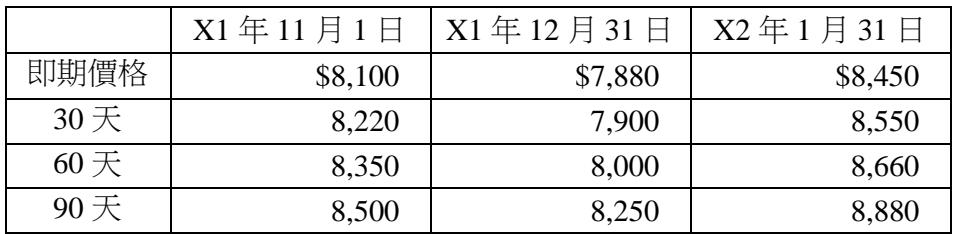
甲公司於X1年11月1日預期於X2年1月31日高度很有可能購入100噸玉米,並於X1年11月1日簽訂一項零成本之遠期合約,以規避前述高度很有可能發生交易之風險,該遠期合約約定於X2年1月31日以$850,000購入100噸玉米,且以現金淨額交割該遠期合約。假設在X1年11月1日至X2年1月31日間此避險均符合適用避險會計,且該公司針對避險工具之即期價格變動指定避險關係。另外,甲公司於X2年1月31日購入之100噸玉米,於X2年4月1日以$1,000,000出售。本題適用之折現率均假設為年利率,且不考慮所得稅之影響。有關一噸玉米價格之相關資料如下: X1年11月1日 X1年12月31日 X2年1月31日 即期價格 $8,100 $7,880 $8,450 30天 8,220 7,900 8,550 60天 8,350 8,000 8,660 90天 8,500 8,250 8,880 以下有關於前述避險及後續銷貨交易會計處理之敘述何者正確?
AX2年1月31日認列存貨-玉米之金額可能為$810,000正確答案
BX1年度認列前述避險有關之其他綜合損益為借方$59,406
CX2年度認列透過損益按公允價值衡量之金融資產損失為$2,376正確答案
DX2年4月1日認列出售100噸玉米之收入,此交易將使本期淨利增加$150,000
EX2年4月1日記錄累積之其他綜合損益之重分類調整時,應貸記其他綜合損益-重分類調整為$5,000
答案與詳解
