經濟部所屬事業機構新進職會計學95 年第 38 題單選題
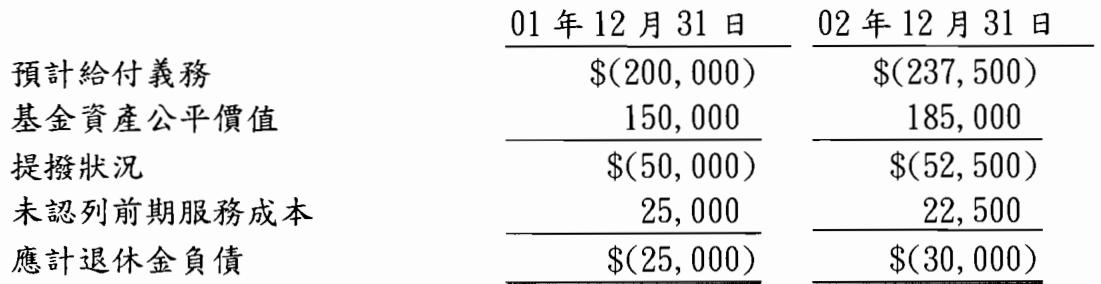
台南公司訂有確定給付之退休金辦法,01年及02年部分退休金提撥狀況表如下:
(01年12月31日 / 02年12月31日)
預計給付義務:(200,000)/(237,500)
基金資產公平價值:150,000/185,000
提撥狀況:(50,000)/(52,500)
未認列前期服務成本:25,000/22,500
應計退休金負債:(25,000)/(30,000)
台南公司02年度損益表認列之退休金費用為$25,000,提撥退休基金$20,000,若02年精算假設未改變,預計報酬亦等於實際報酬,02年未支付退休給付,折現率為8%,試問基金資產報酬率為何?
C正確答案
利用基金資產期末餘額反推實際報酬,再除以期初基金資產公平價值,即可求出報酬率,無須拆解退休金費用。
逐選項解析
A8%✕ 易錯陷阱
8%為題目給定的折現率,用於計算預計給付義務的利息成本,並非基金資產的實際報酬率,屬名詞偷換陷阱。
B9%✕ 錯誤
9%為錯誤計算結果。若誤將提撥金額或其他數據代入基金資產變動公式,或計算過程加減錯誤,可能得出此數值。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本