經濟部所屬事業機構新進職會計學95 年第 37 題單選題
嘉義公司有一確定給付退休辦法,以下為該辦法在01年12月31日相關資料:
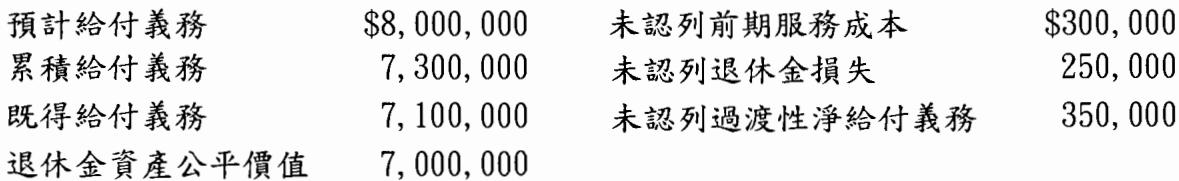
預計給付義務 $8,000,000;未認列前期服務成本 $300,000;累積給付義務 $7,300,000;未認列退休金損失 $250,000;既得給付義務 $7,100,000;未認列過渡性淨給付義務 $350,000;退休金資產公平價值 $7,000,000。
試問該公司於01年12月31日之「遞延退休金成本」為:
A$0
B$100,000
C$200,000正確答案
D$300,000
E$400,000
C正確答案
舊公報下,遞延退休金成本(借餘)=未認列前期服務成本+未認列退休金損失-未認列過渡性淨給付義務。
逐選項解析
A$0✕ 錯誤
錯誤。若直接將所有未認列項目抵銷或誤以為PBO與FV差額即為遞延成本,會得出錯誤結論。遞延退休金成本需單獨計算未認列項目之淨額。
B$100,000✕ 錯誤
錯誤。此數字可能是誤用預計給付義務(PBO)減退休金資產公平價值(FV)得出100萬,再誤減其他項目所致。PBO減FV應為帳上認列之退休金負債總額。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本