經濟部所屬事業機構新進職會計學95 年第 39 題單選題
【承上題前情】
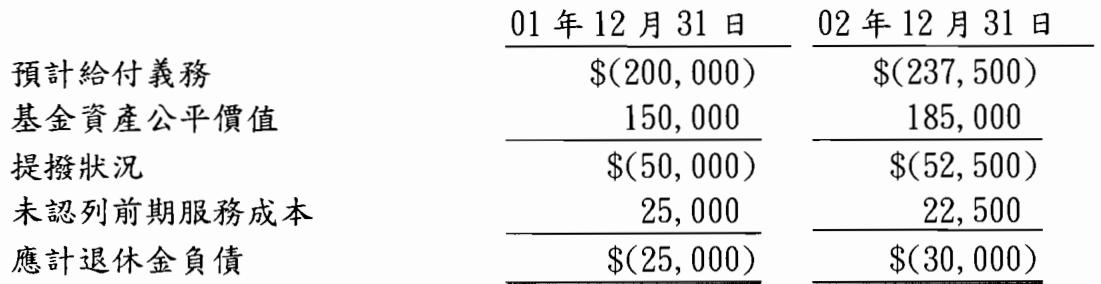
台南公司訂有確定給付之退休金辦法,01年及02年部分退休金提撥狀況表如下:
(01年12月31日 / 02年12月31日)
預計給付義務:(200,000)/(237,500)
基金資產公平價值:150,000/185,000
提撥狀況:(50,000)/(52,500)
未認列前期服務成本:25,000/22,500
應計退休金負債:(25,000)/(30,000)
台南公司02年度損益表認列之退休金費用為$25,000,提撥退休基金$20,000,若02年精算假設未改變,預計報酬亦等於實際報酬,02年未支付退休給付,折現率為8%,試問基金資產報酬率為何?
承上題,該公司02年度之利息成本為:
A$15,000
B$16,000
C$17,000
D$18,000正確答案
E$20,000
D正確答案
退休金利息成本=期初確定福利義務(PBO)×折現率,本題答案為$18,000
逐選項解析
A$15,000✕ 錯誤
$15,000偏低,不符合期初PBO×折現率的計算結果,可能誤用較低金額基礎或錯誤利率。
B$16,000✕ 錯誤
$16,000為干擾選項,可能係誤將期初計畫資產公允價值混入計算基礎所得之錯誤結果。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本